
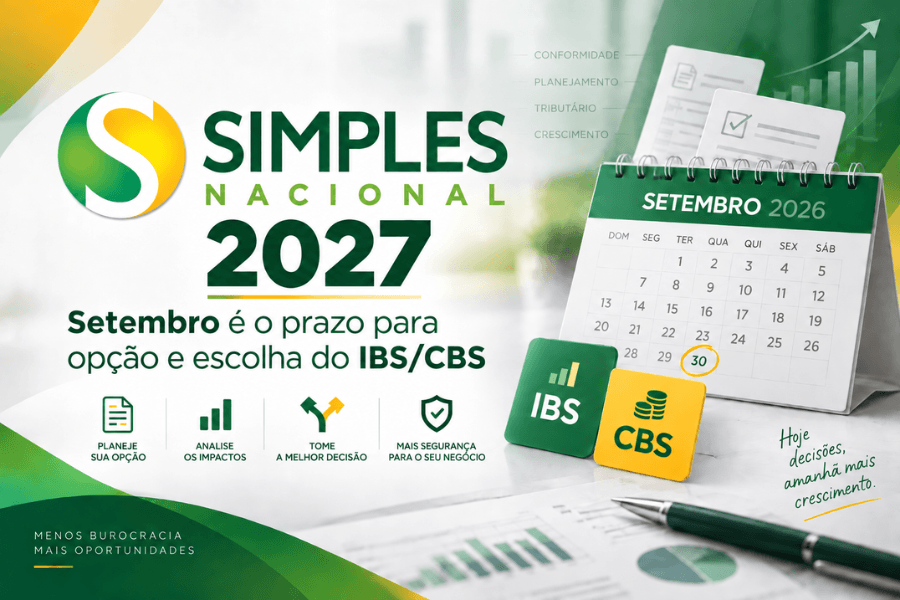
Simples Nacional 2027: Setembro é o prazo para opção e escolha do IBS/CBS
Setembro de 2026 se tornou um mês decisivo para microempresas e empresas de pequeno porte que desejam se organizar para o próximo ano. Isso porque a opção pelo Simples Nacional 2027 deve ser feita dentro de um novo prazo: de 1º a 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027.
Além da opção pelo Simples Nacional, as empresas também precisam ficar atentas a outra decisão importante: a escolha da forma de recolhimento da CBS e do IBS em 2027. Essa novidade está ligada às mudanças trazidas pela Reforma Tributária do Consumo e exige mais atenção do empresário, especialmente porque envolve planejamento, análise de regime e avaliação da realidade financeira da empresa.
Na prática, isso significa que setembro não deve ser tratado apenas como mais um mês de rotina contábil. Para muitas empresas, ele pode definir como será a tributação do próximo ano. Por isso, deixar a análise para a última hora pode gerar insegurança, perda de prazo ou uma escolha feita sem considerar todos os impactos.
O que muda no Simples Nacional 2027?
O Simples Nacional é um regime tributário criado para simplificar a apuração e o pagamento de tributos de microempresas e empresas de pequeno porte. Ele reúne diferentes tributos em uma guia única e, por isso, costuma ser uma das opções mais buscadas por empresas menores.
Para 2027, porém, a atenção precisa ser maior. A grande mudança está no prazo de opção. Empresas que desejam ingressar no Simples Nacional em janeiro de 2027 devem formalizar a solicitação em setembro de 2026. Essa antecipação muda a forma como o empresário deve se planejar.
Antes, muitos negócios só começavam a olhar para regime tributário no fim do ano ou no início de janeiro. Agora, a análise precisa acontecer antes. Isso exige revisar faturamento, débitos, atividades exercidas, situação cadastral, regularidade fiscal e projeções para o próximo período.
Também é importante entender que a opção pelo Simples não deve ser feita apenas por costume. Em muitos casos, o regime pode ser vantajoso, mas isso não significa que será sempre a melhor escolha para toda empresa. A decisão precisa considerar números, margem, folha de pagamento, atividade econômica e obrigações envolvidas.
Escolha do IBS e da CBS: Por que esse ponto merece atenção
Além da opção pelo Simples Nacional 2027, as empresas também precisam observar a escolha relacionada ao recolhimento do IBS e da CBS. Esses novos tributos fazem parte da Reforma Tributária do Consumo e começam a integrar a rotina de análise tributária das empresas.
Para empresas do Simples Nacional, a escolha envolve avaliar se o recolhimento do IBS e da CBS será feito dentro do regime simplificado ou pelo regime regular, conhecido na prática como recolhimento “por fora” do Simples. Essa decisão pode impactar a forma como a empresa calcula, recolhe e organiza seus tributos em 2027.
Esse ponto é sensível porque não existe uma resposta única para todas as empresas. O melhor caminho depende do perfil do negócio, do tipo de cliente, da operação, do faturamento, da cadeia comercial e da estrutura tributária. Uma empresa prestadora de serviços pode ter uma realidade diferente de uma empresa comercial, industrial ou com clientes que aproveitam créditos tributários.
Por isso, a escolha não deve ser feita de forma automática. O empresário precisa compreender o impacto prático dessa decisão e contar com orientação contábil para evitar escolhas que pareçam simples no momento, mas tragam efeitos importantes depois.
Setembro é prazo de decisão, não de improviso
Quando um prazo tributário chega, muitas empresas tentam resolver tudo rapidamente. O problema é que opção pelo Simples Nacional e escolha de modelo de recolhimento não são decisões que devem ser tomadas no improviso.
Antes de formalizar qualquer opção, é necessário verificar se a empresa está regular. Débitos fiscais, pendências cadastrais, inconsistências no CNPJ ou situações que impeçam o ingresso no regime podem comprometer a solicitação. Por isso, setembro deve ser usado como mês de ação, mas a análise precisa ser feita com cuidado.
Outro ponto importante é o faturamento. Empresas que cresceram em 2026 precisam avaliar se continuam dentro dos limites permitidos e se o Simples Nacional ainda faz sentido para 2027. O crescimento do negócio é positivo, mas precisa ser acompanhado por planejamento tributário para evitar desenquadramentos, cobranças futuras ou escolhas inadequadas.
A atividade econômica também precisa ser revisada. O CNAE cadastrado deve refletir a operação real da empresa e ser compatível com o regime pretendido. Quando a empresa atua de uma forma, mas está registrada de outra, pode haver risco de inconsistência, indeferimento ou dificuldade de regularização.
Empresas já optantes também devem ficar atentas
Um erro comum é pensar que apenas empresas que desejam entrar no Simples precisam se preocupar com o prazo. Empresas que já estão no regime também devem acompanhar as mudanças, principalmente por causa da escolha relacionada ao IBS e à CBS.
Mesmo que a empresa já seja optante pelo Simples Nacional, é importante avaliar se haverá necessidade de escolher outra forma de recolhimento para esses tributos. A decisão precisa ser feita considerando o impacto no negócio, e não apenas a continuidade do que já vinha sendo feito.
Além disso, empresas já optantes devem aproveitar o momento para revisar sua situação fiscal. Débitos, inconsistências cadastrais e obrigações em atraso podem gerar problemas de permanência no regime. Manter o Simples exige regularidade e acompanhamento constante.
A empresa que acompanha sua situação com antecedência reduz riscos. Já quem só percebe pendências quando precisa de uma certidão, fechar um contrato ou resolver um prazo tributário pode acabar tendo menos tempo para corrigir o problema.
Por que o planejamento tributário é essencial para 2027
O ano de 2027 marca uma fase importante de adaptação tributária para empresas brasileiras. Com a entrada de novas regras relacionadas ao IBS e à CBS, o planejamento deixa de ser apenas uma recomendação e passa a ser uma necessidade prática.
Planejar não significa apenas pagar menos imposto. Significa escolher o enquadramento correto, entender obrigações, evitar riscos e organizar a empresa para operar com segurança. Um bom planejamento considera o que a empresa é hoje e também para onde ela está caminhando.
Para microempresas e empresas de pequeno porte, essa análise é ainda mais importante. Muitas vezes, a empresa está em fase de crescimento, contratando, ampliando serviços ou mudando sua atuação no mercado. Quando a estrutura tributária não acompanha essa evolução, podem surgir problemas fiscais, custos inesperados e dificuldades de regularidade.
O Simples Nacional pode continuar sendo uma excelente alternativa para muitos negócios, mas a escolha precisa ser validada com base em dados. Faturamento, margem, folha, tipo de operação, clientes e projeção para 2027 devem entrar nessa análise.
Como a contabilidade ajuda nesse processo
A contabilidade tem papel essencial nesse momento porque ajuda a transformar informações fiscais e financeiras em decisão. O empresário não precisa lidar sozinho com dúvidas sobre regime tributário, opção pelo Simples, IBS, CBS, pendências fiscais e regularidade cadastral.
Com acompanhamento contábil, é possível revisar a situação da empresa, identificar riscos, verificar pendências, analisar o enquadramento atual e orientar qual caminho faz mais sentido para 2027. Essa atuação reduz a chance de erro e traz mais segurança para a tomada de decisão.
A JNASCIM Contabilidade atua com micro, pequenas e médias empresas, oferecendo suporte nas áreas contábil, fiscal, tributária e societária. Esse acompanhamento é importante porque a decisão sobre o Simples Nacional 2027 não envolve apenas uma solicitação no sistema. Ela envolve análise da empresa como um todo.
O objetivo não é apenas cumprir um prazo. O objetivo é garantir que a empresa esteja enquadrada de forma correta, com dados atualizados, pendências identificadas e uma estratégia tributária coerente com sua realidade.
O que sua empresa deve revisar antes de optar?
Antes de tomar a decisão sobre o Simples Nacional 2027 e sobre o modelo de recolhimento do IBS e da CBS, a empresa deve revisar alguns pontos fundamentais.
O primeiro é a regularidade fiscal. Débitos em aberto podem impedir ou dificultar a opção, além de comprometer a permanência no regime. O segundo é o cadastro da empresa, incluindo CNAE, endereço, quadro societário e dados do responsável legal. Informações desatualizadas podem gerar inconsistências e atrasos.
Também é necessário avaliar o faturamento acumulado e a projeção para 2027. Empresas que cresceram precisam verificar se ainda se enquadram nos limites e se o Simples continua sendo o regime mais adequado. Além disso, a escolha sobre IBS e CBS deve ser analisada considerando a operação da empresa, seus clientes, sua cadeia de prestação de serviços ou comercialização e seus impactos tributários.
Essa revisão evita decisões feitas no escuro. Quando a empresa entende sua realidade, consegue escolher com mais segurança.
Conte com a JNASCIM para planejar o Simples Nacional 2027
O prazo de setembro exige atenção, mas também representa uma oportunidade para organizar a empresa antes de 2027. A opção pelo Simples Nacional e a escolha do modelo de recolhimento do IBS e da CBS devem ser feitas com análise, planejamento e orientação técnica.
Se a sua empresa deseja ingressar no Simples Nacional, permanecer no regime ou entender qual modelo de recolhimento faz mais sentido para 2027, a JNASCIM Contabilidade pode ajudar. Nossa equipe analisa a situação do CNPJ, verifica pendências, revisa o enquadramento e orienta o melhor caminho para que sua empresa tome essa decisão com mais segurança.
Entre em contato com a JNASCIM Contabilidade e solicite uma análise do seu caso antes do fim do prazo.
Leia Também